冬が近づくと、「家が寒い」「光熱費が心配」というご相談が増えます。
窓や断熱を見直すと、暮らしは驚くほど変わります。
その改修資金に使える公的ローンが、住宅金融支援機構の「グリーンリフォームローン」です。
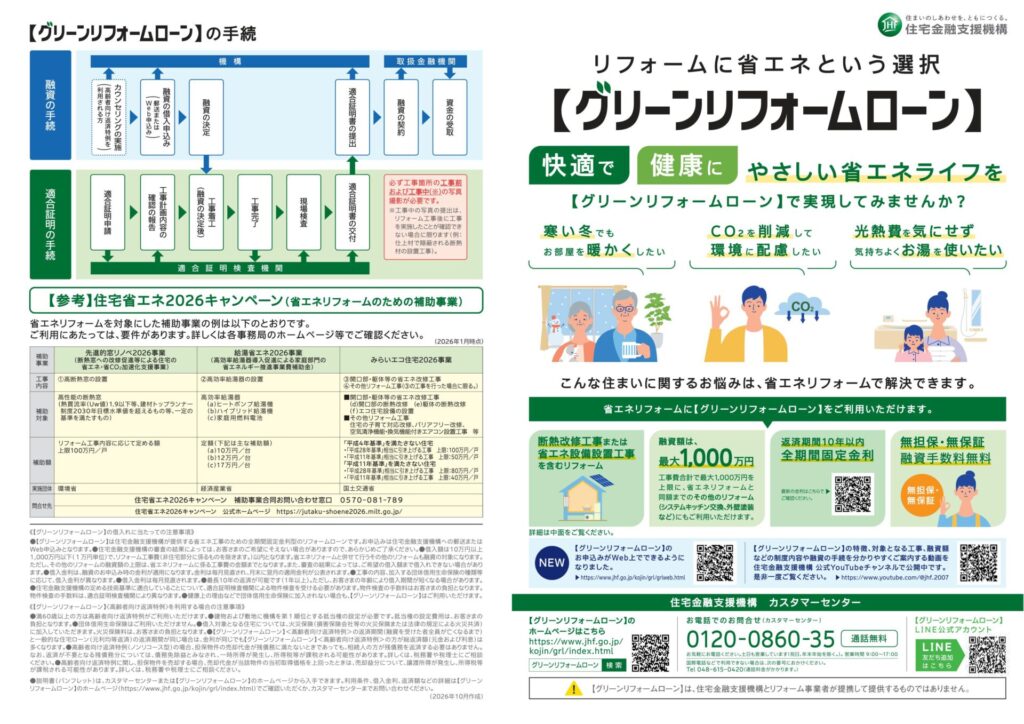
グリーンリフォームローンはどんなローン?
断熱性を高める工事、または省エネ設備を導入する工事を行うためのリフォーム資金に対する融資です。同時に行う省エネ以外の工事も対象にできます。
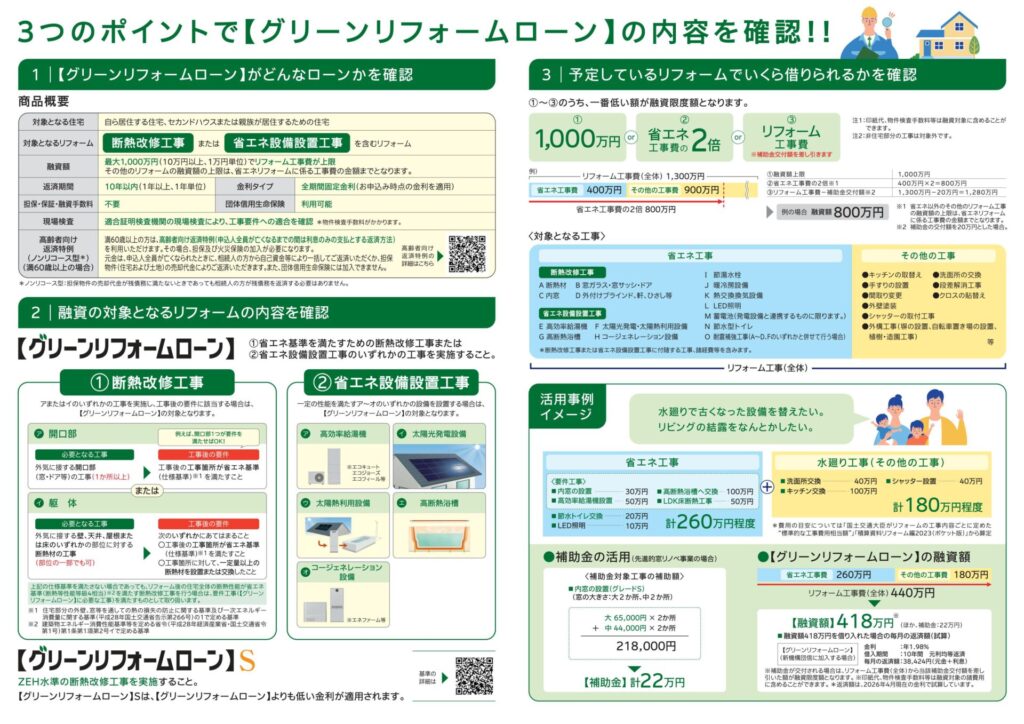
主な要件
- 対象は住宅です。ご自身が住む家、セカンドハウス、親族が住む家です。
- 申込時の年齢が満79歳未満であること(親子リレー返済なら79歳以上でも可)
- 総返済負担率が、年収400万円未満なら30%以下、400万円以上なら35%以下
- 工事契約・着工前に適合証明を申請し、工事計画の確認を受けること
金額・金利・手数料
- 借入額の上限は1,000万円です。ただし省エネ工事費の2倍まで、かつリフォーム工事総額の範囲内です。水まわりなど省エネ以外の工事も、省エネ工事費と同額までは含められます。
- 返済期間は最長10年の全期間固定金利で、担保・保証人・融資手数料は不要です。
- 金利は、直近の公表では団信加入で2〜3%台前半でした。必ず最新の金利をご確認ください。
- ZEH水準の工事なら、さらに低い「S」の金利が使えます。
ここが嬉しい!メリット
- 無担保・無保証・手数料無料で、自宅に抵当権がつきません。
- 全期間固定なので、返済額が最後まで変わりません。
- 省エネ以外の工事もまとめて借りられます。
- 国の補助金や、所得税控除・固定資産税減額と組み合わせられます。
- 満60歳以上向けの高齢者向け返済特例は毎月の支払いが利息のみになります。ただし、担保が必要で、団信に入れません。
他のローンとの比較(目安)
| 項目 | グリーンリフォームローン | 民間の無担保リフォームローン | 一般的な住宅ローン |
|---|---|---|---|
| 融資額 | 最大1,000万円 | 金融機関により異なる | 大きな金額も可 |
| 期間 | 最長10年 | 10〜15年程度が多い | 長期(20年以上)も可 |
| 担保・保証 | 不要 | 保証会社が付くことが多い | 抵当権の設定が必要 |
| 手数料 | 融資手数料無料 | 事務手数料等がかかる場合あり | 保証料・登記費用等がかかる |
| 金利 | 全期間固定 | 商品による | 変動・固定を選択可 |
| 向く方 | 断熱・省エネ工事をする方 | 工事内容を問わない方 | 大規模改修をする方 |
メリットだけではありません
念のため、デメリットや注意点についても説明します。
やってはいけないこと
その筆頭は、ローンより先に契約・着工してしまうことです。
着工前の適合証明が必要で、すでに工事を終えた住宅は融資対象になりません。また、適合証明書の作成手数料はお客様負担です。
次に、賃貸住宅は対象外です。もちろん、融資を受けた後に賃貸に転用することもできません。
欠点もあります
- 最長10年なので、月々の返済は長期の住宅ローンより重くなります。
- 補助金を受ける場合は、その額を工事費から差し引いて融資額を計算します。
- 団信に加入しないと、万一のときはご家族に債務が残る点にもご注意ください。
閑話休題(まとめ)
さて、話をまとめます。
グリーンリフォームローンは「無担保・手数料無料・固定金利」で、断熱や省エネに特化した使いやすいお薦めの制度です。
公的ローンなので適合証明が必要なことなど厳しい要件もありますが、中古住宅を購入して省エネ工事を行うなど活用の選択肢が広がります。
ただし、返済期間が10年なので、無理のない返済計画が大切です。
順番は、①まず計画、②適合証明、③契約・着工です。
補助金も忘れずに調べましょう。
快適な住まい造りは、情報収集とその活用から始まります。
当社はお客様第一主義です。力になります。気軽に声をおかけ下さい。
投稿者:株式会社植松 代表取締役 植松文也
(一級建築士・1級建築施工管理技士)
マイペストプロ長崎に選出されています。